Sintesi
Dal 1° gennaio 2025 in Italia gli acquisti sul Mercato del Giorno Prima sono valorizzati a prezzo zonale, ma un meccanismo transitorio (il PUN Index GME) continua di fatto ad applicare a tutti i consumatori un prezzo unico nazionale. Questo lavoro quantifica, su dati orari reali, cosa cambierebbe in bolletta per un consumatore calabrese se pagasse il prezzo zonale della propria zona di mercato (CALA) invece del PUN nazionale.
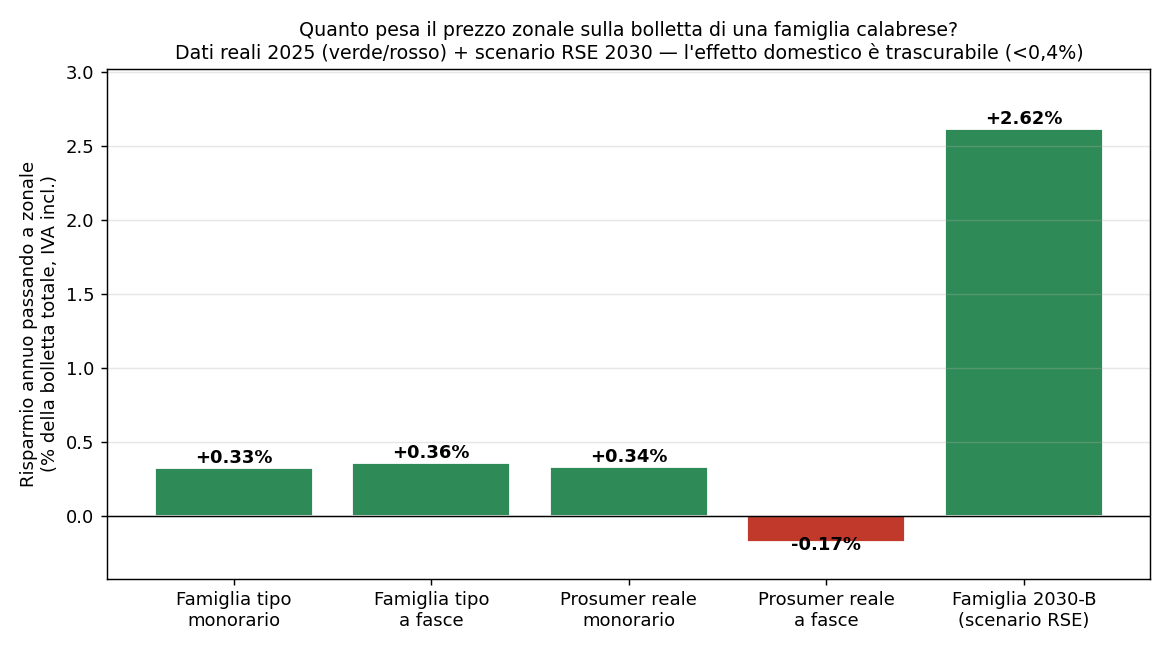
Risultato principale. Nel 2025 il prezzo zonale medio della Calabria è stato 115,02 €/MWh contro un PUN di 115,94 €/MWh: un vantaggio di appena 0,92 €/MWh, cioè il −0,8% sul prezzo dell'energia. Tradotto in bolletta, il beneficio per una famiglia residente vale circa lo 0,3–0,4% della spesa totale annua: pochi euro. Il vantaggio zonale esiste, ma è concentrato nelle ore solari (fascia F1, fino a −6 €/MWh a mezzogiorno) e si annulla o si inverte la sera e la notte. Per un'utenza con fotovoltaico e ricarica notturna dell'auto elettrica — che preleva soprattutto di notte — il passaggio a zonale è addirittura leggermente sfavorevole. La posta in gioco della riforma non è la bolletta domestica, ma i grandi consumi e l'attrazione di investimenti.
Dal quesito domestico il lavoro si allarga al sistema. L'abolizione del PUN è una redistribuzione a somma quasi nulla tra le sette zone (la Calabria pesa appena il 2% del PUN); il prezzo zonale conta davvero per i grandi consumi energivori — milioni di euro l'anno per un data center — non per le famiglie. Ma il vantaggio zonale calabrese è oggi piccolo per una ragione di fondo, documentata con i dati Terna: il mix di produzione è ancora per il 62% a gas, e le nuove rinnovabili — pur a fronte delle migliori risorse d'Italia — non crescono, frenate dall'opposizione locale concentrata soprattutto sull'eolico. Il vero collo di bottiglia non è il disegno del mercato, ma la costruzione di nuova capacità rinnovabile.
1. Il quesito: conviene il prezzo zonale alla Calabria?
La Calabria è una zona di mercato elettrico a sé stante (codice CALA) dal 2021 e produce stabilmente più del doppio dell'energia che consuma, con una quota rinnovabile salita al 38,2% nel 2024 (Terna [7]). È quindi un territorio strutturalmente esportatore e a forte penetrazione di rinnovabili: le condizioni teoriche perché il suo prezzo zonale sia inferiore alla media nazionale.
In Italia, però, il lato vendita del mercato è sempre stato zonale, mentre il lato acquisto è uniformato dal PUN — il Prezzo Unico Nazionale, media dei prezzi zonali ponderata per i volumi. Su richiesta della Commissione Europea, dal 2025 il PUN come prezzo d'acquisto è stato formalmente superato, ma ARERA ha introdotto un meccanismo transitorio di perequazione che, attraverso il «PUN Index GME», continua a far pagare a tutti un prezzo nazionale. Lo studio RSE «Il superamento del PUN» (maggio 2024, F. Davò) [6] stima che, storicamente, acquistare a prezzi zonali sarebbe stato più conveniente del PUN nell'82% delle ore (−3% dei costi medi; ~118 milioni di euro in meno sui consumatori in tre anni) e che, negli scenari al 2030, la Calabria avrebbe un prezzo zonale sotto la media italiana (da −2,2 a −7,3 €/MWh secondo lo scenario di sviluppo rinnovabile).
La domanda pratica di questo lavoro è semplice: per un consumatore calabrese, oggi, conviene pagare il prezzo zonale invece del PUN? E di quanto? Lo verifichiamo non con stime, ma con un anno intero di prezzi orari reali e un profilo di consumo misurato. Dalla risposta — piccola per la famiglia — l'analisi si allarga poi a chi il prezzo zonale conviene davvero (i grandi consumi, sezioni 5-6), alle implicazioni di sistema (il mix ancora a gas, sezione 7) e al vero ostacolo: le rinnovabili che non si costruiscono (sezione 7.1).
2. Dati e metodi
Prezzi dell'energia. Sono stati scaricati dal GME (Gestore dei Mercati Energetici) gli esiti orari del Mercato del Giorno Prima per tutto il 2025 [1]: 8.760 ore, con il PUN e il prezzo zonale di tutte le sette zone, inclusa CALA. Fonte primaria, nessuna rielaborazione di terzi.
Fasce orarie F1/F2/F3. Il GME non pubblica un «PUN per fascia»: le fasce sono una classificazione oraria definita da ARERA (del. 181/06) [3]. Ogni ora del 2025 è stata assegnata alla sua fascia (inclusi sabato e festivi nazionali) e i prezzi sono stati mediati per fascia. La correttezza del metodo è stata validata: il PUN per fascia così ricalcolato coincide al centesimo con i valori mensili ufficiali ARERA [2] per tutti i 12 mesi e tutte le fasce. Il prezzo zonale Calabria per fascia (PZO CALA) — che non esiste come pubblicazione ufficiale — è quindi calcolato con lo stesso identico metodo, ed è pienamente confrontabile col PUN.
Importante: il PUN (monorario e per fascia) è nazionale e identico per tutti. Il «PZO CALA» non è un PUN regionale, ma il prezzo zonale che un calabrese pagherebbe nello scenario di superamento del PUN. Il confronto è sempre PUN nazionale (oggi) <-> PZO Calabria (riforma).
Profili di consumo. Sono stati usati due profili. (a) Un prosumer reale, misurato: curve di carico quartorarie da contatore e-distribuzione (POD a Lamezia Terme, zona CALA) per tutto il 2025, già al netto dell'autoconsumo — impianto FV 5,9 kW con sistema di accumulo da 20 kWh, casa interamente elettrica e ricarica di una Tesla Model 3. Per questo profilo il calcolo è esatto, consumo reale per consumo reale. (b) Una famiglia tipo standard da 2.700 kWh/anno (consumatore domestico di riferimento ARERA, 3 kW, senza fotovoltaico): non è un profilo misurato, ma per il monorario non serve (kWh × prezzo medio) e per le fasce si usa la ripartizione ufficiale ARERA (F1 33,7%; F2+F3 66,3%) [4]. I due casi quindi non usano lo stesso identico metodo — il prosumer è misurato, la famiglia tipo è uno standard regolatorio — ma entrambi poggiano sugli stessi prezzi reali.
Calcolo. Per ciascun profilo si calcola la spesa per la sola componente energia all'ingrosso (PE) moltiplicando i kWh per il prezzo (PUN o PZO CALA), in tre modalità: monorario (prezzo medio unico), a fasce F1/F2/F3, e — per il prosumer — orario esatto (consumo ora per ora × prezzo orario).
Dal grezzo al lordo. Il passaggio dal PUN al prezzo zonale tocca esclusivamente la componente energia (PE). Tutte le altre voci — dispacciamento, commercializzazione, trasporto, oneri di sistema, accise — sono identiche nei due regimi e quindi si annullano nel risparmio: non lo aumentano. L'unico effetto di lordizzazione è l'IVA (10% per uso domestico residente), che scala il differenziale del fattore 1,10. Il risparmio è poi espresso in percentuale, perché in valore assoluto sarebbe piccolo e poco indicativo: (a) come quota della componente energia, e (b) come quota della bolletta totale. La bolletta totale annua di riferimento è costruita dai corrispettivi ufficiali ARERA del Servizio di maggior tutela 2025 per abitazione di residenza [5] (materia energia + trasporto e gestione contatore + oneri di sistema, per i quattro trimestri), con l'aggiunta dell'accisa erariale (0,0227 €/kWh) e dell'IVA al 10%.
Dati regionali (sezioni 5-7). Per le analisi di sistema si usano fonti primarie ufficiali: i prezzi zonali di tutte le sette zone dal GME [1]; le statistiche regionali di capacità installata, produzione e consumi per fonte, settore e anno, scaricate dal Download Center di Terna [7]; la copertura della domanda per fonte (bilancio energetico regionale annuo) sempre da Terna [7]; e, per le normalizzazioni, popolazione residente e superficie regionali ISTAT 2024 [9]. Un limite va dichiarato fin d'ora: Terna non pubblica una curva oraria di generazione per fonte a livello regionale (il dato orario per fonte è solo nazionale), quindi la copertura «reale» ora per ora del fabbisogno calabrese non è ricavabile dai dati pubblici; le coperture qui riportate sono perciò bilanci di energia annua, non coperture istantanee.
3. Il prezzo dell'energia in Calabria nel 2025
Su base annua il prezzo zonale calabrese è stato di poco inferiore al PUN, e quasi identico al Nord:
| Prezzo medio 2025 (€/MWh) | PUN (Italia) | PZO Calabria | Differenza |
|---|---|---|---|
| Monorario | 115,94 | 115,02 | −0,92 (−0,8%) |
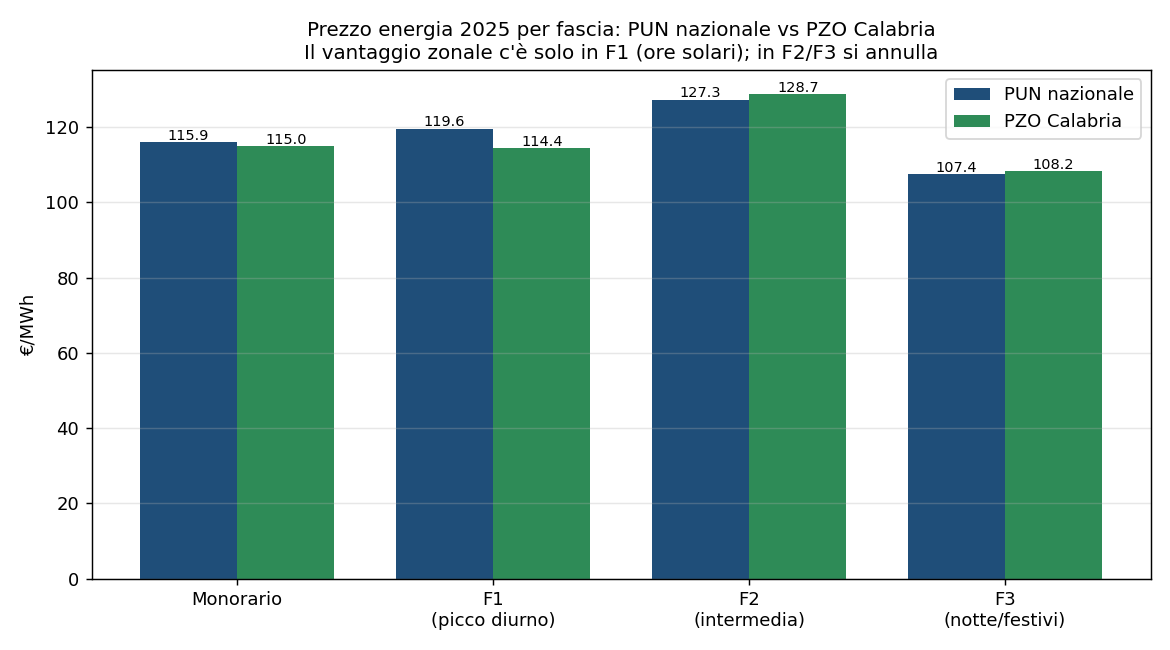
Ma la media nasconde il fenomeno chiave: il vantaggio della Calabria si concentra in poche ore ed è guidato dalle rinnovabili locali — sia fotovoltaico sia eolico. Disaggregando per fascia, lo sconto emerge nelle ore diurne (F1), mentre in fascia intermedia (F2) e fuori picco (F3) il prezzo zonale è in media leggermente superiore al PUN. Ma attenzione a non leggerlo come un fenomeno solo solare: i dati orari mostrano che il vento è il driver più intenso. Nelle ore davvero ventose il prezzo calabrese scende in media a circa −18 €/MWh sotto il PUN, contro i −2,7 €/MWh delle ore centrali soleggiate; e in ottobre, quando vento e sole coincidono a mezzogiorno, il prezzo crolla fino a −20. Il vento pesa meno nella media per fascia solo perché soffia per poche ore e perché di notte la sua spinta è diluita con le notti calme — ma quando c'è, è la forza maggiore (la stagionalità del prezzo, infatti, segue il vento: il massimo vantaggio è in autunno, non in estate).
C'è poi una condizione che abilita tutto questo, ed è strutturale: la bassa domanda locale di una regione deindustrializzata. Il prezzo zonale crolla sotto la media nazionale quando il territorio produce un surplus che la rete non riesce a esportare del tutto (congestione di trasporto). Con consumi modesti e rinnovabili abbondanti, alla Calabria basta poco — qualche ora di sole o di vento — per generare quel surplus in eccesso. Non conta dunque solo quanta energia verde si produce, ma il fatto che localmente manchi chi la consumi: lo stesso tema della domanda assente che ritroveremo nelle sezioni seguenti. Il differenziale per fascia in tabella:
| €/MWh | F1 (picco diurno) | F2 (intermedia) | F3 (notte/festivi) |
|---|---|---|---|
| PUN nazionale | 119,58 | 127,28 | 107,40 |
| PZO Calabria | 114,43 | 128,69 | 108,22 |
| Differenza (PUN−CALA) | +5,15 | -1,41 | -0,82 |
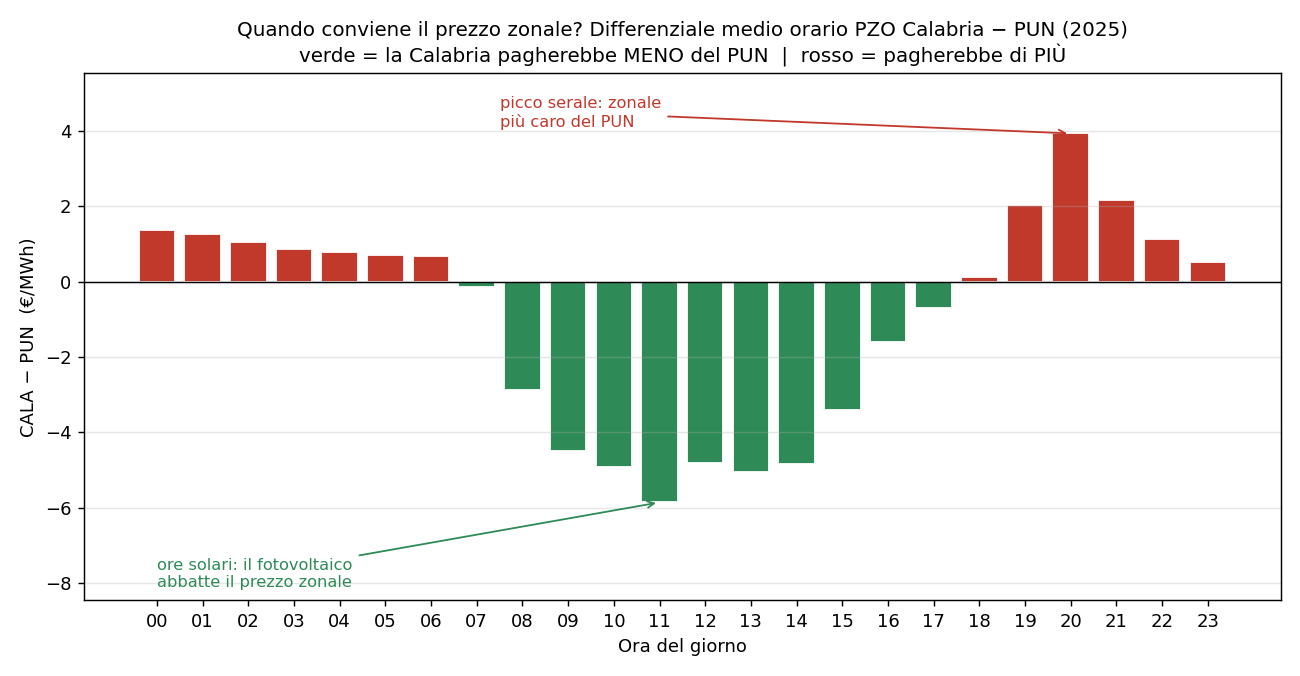
Lo stesso fenomeno, ora per ora, è ancora più netto. La Calabria paga meno del PUN nelle ore centrali (9–15, fino a −6 €/MWh) e di più nel picco serale (19–22):
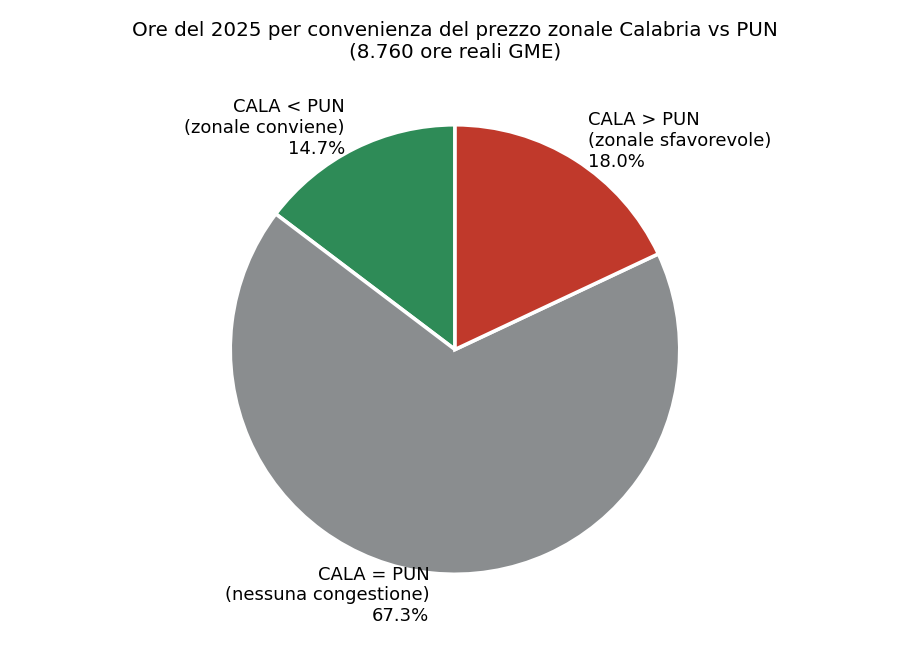
Quanto spesso conviene? Su 8.760 ore del 2025: nel 14,7% delle ore il prezzo zonale Calabria è inferiore al PUN (sconto medio −13,4 €/MWh), nel 18,0% è superiore (in media +5,8 €/MWh), e nel 67,3% delle ore è esattamente uguale al PUN — perché non c'è congestione di rete e si forma un unico prezzo nazionale. È questa la ragione strutturale per cui, oggi, il differenziale medio è piccolo.
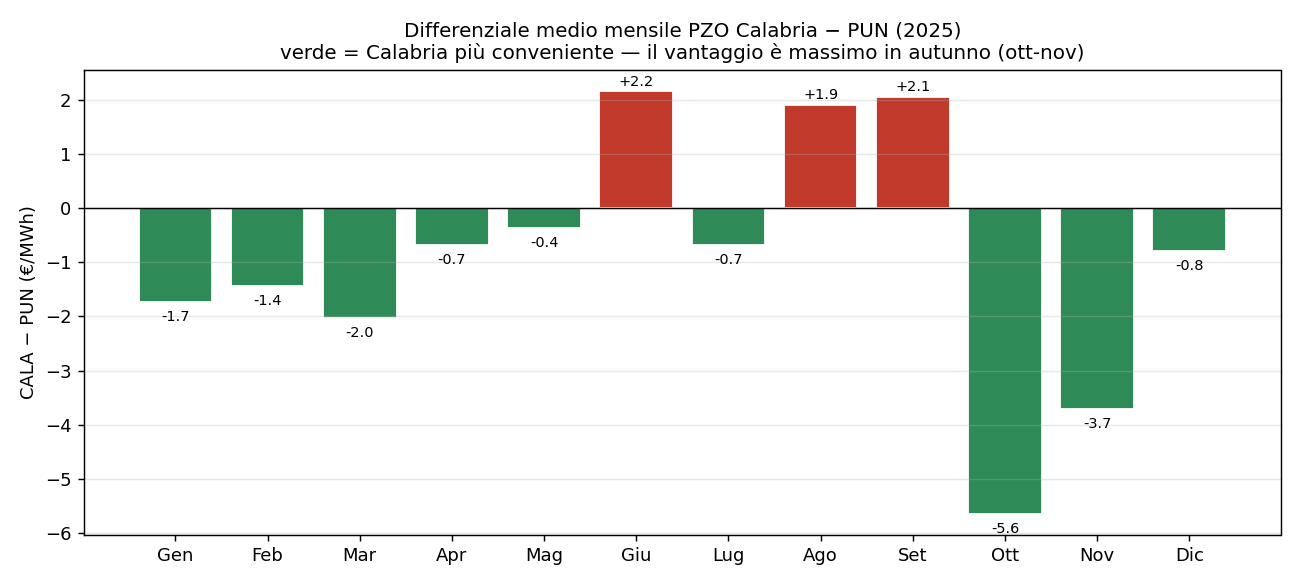
Un fatto controintuitivo merita una spiegazione: nei mesi estivi (giugno, agosto, settembre) il prezzo calabrese è mediamente più alto del PUN, non più basso — proprio quando il fotovoltaico produce di più. Le ragioni sono due. Primo, l'estate è il minimo della produzione eolica calabrese. Va detto con chiarezza che Terna non pubblica la produzione eolica mensile a livello regionale (esiste solo annuale per regione, oppure oraria ma soltanto nazionale): il profilo mensile è perciò una stima (proxy) ricostruita da noi a partire dalla ventosità. In pratica: vento a 100 m dalla reanalisi ERA5/Copernicus [10] sui siti delle 866 pale realmente installate (mappa OpenStreetMap), concentrate sulla fascia ionica crotonese-catanzarese, convertito in produzione con una curva di potenza. Così stimato, il fattore di carico eolico scende dal ~17-18% di gennaio, marzo e ottobre al ~6-7% di giugno-agosto. Il vantaggio zonale calabrese dipende dunque dall'eolico, non dal solare: la correlazione mensile tra questa produzione eolica stimata e la convenienza del prezzo zonale è r = +0,67. Secondo, il fotovoltaico abbassa i prezzi in tutta Italia contemporaneamente, facendo convergere le zone a mezzogiorno (nessun vantaggio relativo), mentre nel picco serale dei condizionatori — sole ormai tramontato — la Calabria si appoggia al gas e il Nord dispone di idroelettrico e import a basso costo, così alle 20 di agosto la Calabria arriva a pagare ~25 €/MWh più del Nord. Il vantaggio zonale calabrese è dunque un fenomeno eolico e autunno-invernale, non solare-estivo: i mesi migliori sono ottobre (−5,6 €/MWh) e novembre (−3,7), quando soffia il vento ionico e la domanda è bassa. È un'ulteriore conferma che la leva del territorio è l'eolico — quello che, come si vedrà, la Calabria ha smesso di installare.
4. Il confronto in bolletta
Il risparmio è espresso in percentuale sulla componente energia (PE) e sulla bolletta totale annua, calcolata dai corrispettivi ARERA tutela 2025 per residenti: circa 827 € per la famiglia tipo e 1.083 € per il prosumer (≈ 0,31 €/kWh «tutto compreso», coerente con i prezzi reali 2025).
Caso A — Famiglia tipo 2.700 kWh (senza fotovoltaico, residente), ripartizione fasce ARERA:
| Tariffa | Energia a PUN | Energia a PZO CALA | Risparmio % su energia | Risparmio % su bolletta |
|---|---|---|---|---|
| Monorario | 313,03 € | 310,55 € | +0,79% | +0,33% |
| A fasce F1/F2/F3 | 317,53 € | 314,80 € | +0,86% | +0,36% |
Per la famiglia tipo il risparmio è dell'ordine dello 0,8% sull'energia e dello 0,3–0,4% sulla bolletta totale: pochi euro l'anno. La ragione è strutturale: per due terzi delle ore Calabria e Italia hanno lo stesso prezzo (nessuna congestione), e il vantaggio diurno è diluito dalle altre fasce.
Caso B — Prosumer reale (Lamezia Terme). Prelievo annuo dalla rete 3.590 kWh, di cui il 75,6% in fascia F3 (notte/festivi): il fotovoltaico da 5,9 kW copre i consumi diurni e l'accumulo da 20 kWh sposta il surplus alle ore serali, così alla rete resta soprattutto la ricarica notturna dell'auto. È il profilo di un consumatore «virtuoso» spinto all'estremo:
| Tariffa | Energia a PUN | Energia a PZO CALA | Risparmio % su energia | Risparmio % su bolletta |
|---|---|---|---|---|
| Monorario | 416,22 € | 412,92 € | +0,79% | +0,34% |
| A fasce F1/F2/F3 | 400,88 € | 402,55 € | -0,42% | -0,17% |
| Orario esatto | 427,35 € | 428,63 € | -0,30% | -0,13% |
Per questo prosumer il passaggio a zonale è di fatto neutro con la tariffa monoraria e perfino leggermente sfavorevole (−0,2% sulla bolletta) con la tariffa a fasce, perché la sua energia la preleva di notte (F3), quando il prezzo zonale calabrese non è più basso del PUN. Il vantaggio zonale, che vive nelle ore solari, viene «mancato» da chi in quelle ore autoconsuma il proprio fotovoltaico.
4.1 Il 2025 è un anno tipico? Verifica su cinque anni
Un risultato basato su un solo anno potrebbe essere fuorviante. Per controllarlo abbiamo ripetuto il calcolo tenendo fisso il profilo di consumo e variando solo i prezzi, su tutti gli anni di vita della zona di mercato CALA, nata nel 2021 (prima la Calabria apparteneva alla zona Sud; il 2020, anno-COVID, resta così naturalmente fuori). I prezzi orari PUN e CALA di ciascun anno provengono dai medesimi file GME [1].
| Anno | PUN (€/MWh) | PZO CALA | Risparmio famiglia (fasce) | Risparmio prosumer (fasce) |
|---|---|---|---|---|
| 2021 | 125,5 | 123,3 | +1,9% (+6,7 €) | −0,6% |
| 2022 | 304,0 | 294,2 | +3,4% (+28,2 €) | +1,6% |
| 2023 | 127,2 | 124,7 | +2,1% (+7,3 €) | +0,7% |
| 2024 | 108,5 | 109,1 | −0,6% (−1,7 €) | −1,5% |
| 2025 | 115,9 | 115,0 | +0,9% (+2,7 €) | −0,4% |
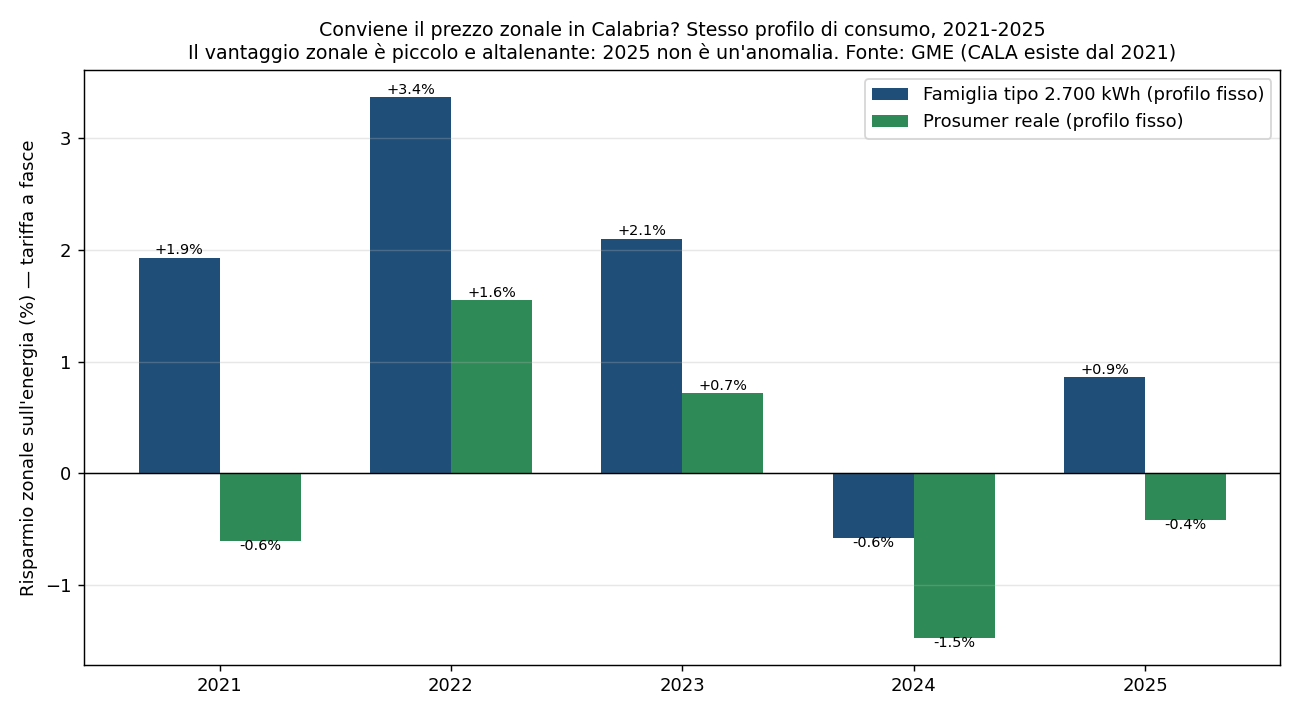
Tre conclusioni. Primo: il beneficio per la famiglia tipo è sempre modesto — tra −0,6% e +3,4% in cinque anni, cioè da pochi euro a poche decine di euro l'anno; il 2025 (+0,9%) non è un caso scelto ad arte, ma un valore tipico. Secondo: l'unico anno in cui la Calabria sarebbe stata più cara del PUN è il 2024, non il 2025; e il massimo vantaggio cade nel 2022, l'anno della crisi, semplicemente perché prezzi altissimi amplificano lo stesso differenziale percentuale. Terzo: il prosumer, col suo profilo notturno, non ricava un vantaggio apprezzabile in nessuno dei cinque anni (da −1,5% a +1,6%). La piccolezza del beneficio domestico è quindi strutturale, non un effetto dell'anno scelto.
5. Oltre la Calabria: la redistribuzione tra le zone
Un punto va chiarito per non fraintendere il confronto. Il PUN non è un prezzo «esterno» alla Calabria: è la media dei prezzi zonali di tutta Italia, ponderata per i volumi, Calabria inclusa. Abolirlo, quindi, non «regala» qualcosa alla Calabria: ridistribuisce tra le zone, a somma circa nulla. Chi sta sotto la media guadagna, chi sta sopra paga di più. La tabella riporta il prezzo medio 2025 di ciascuna zona (tutti dati reali GME) e lo scarto rispetto al PUN:
| Zona | Prezzo medio 2025 (€/MWh) | Scarto vs PUN | Effetto se si abolisce il PUN |
|---|---|---|---|
| SARD | 112,16 | -3,77 | guadagna |
| CALA | 115,02 | -0,92 | guadagna |
| SUD | 115,03 | -0,91 | guadagna |
| NORD | 115,86 | -0,07 | ininfluente |
| SICI | 116,07 | +0,13 | ininfluente |
| CSUD | 116,32 | +0,38 | paga di più |
| CNOR | 116,79 | +0,85 | paga di più |
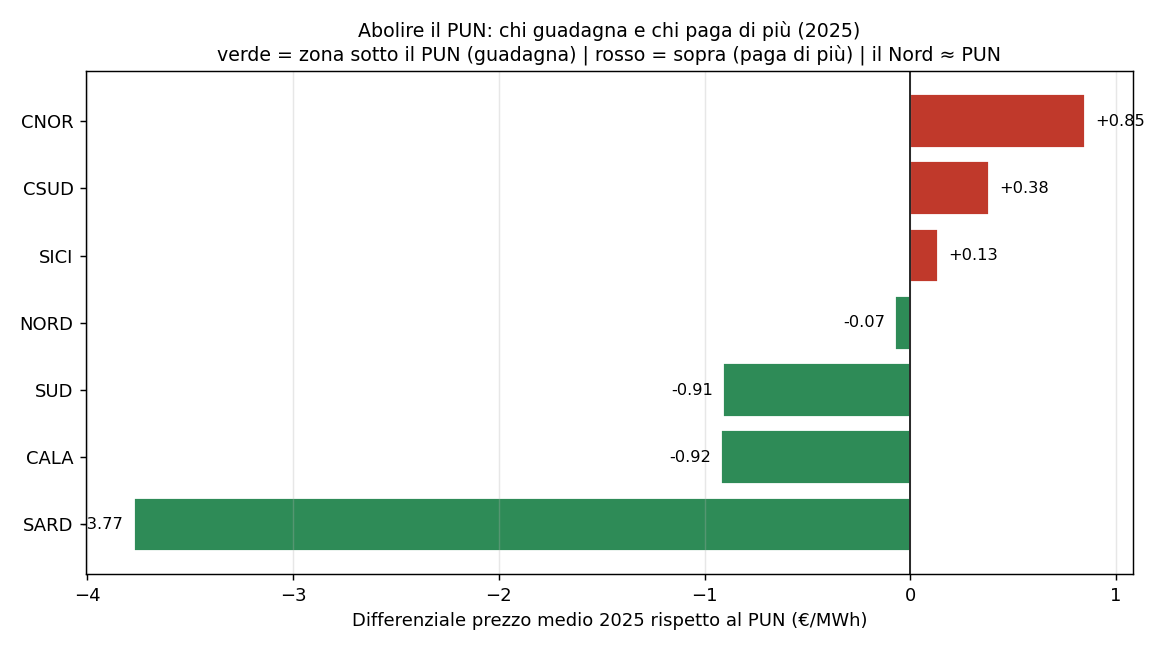
Tre fatti emergono, e ridimensionano la vulgata politica. Primo: il Nord è praticamente uguale al PUN (−0,07 €/MWh), perché il PUN è ponderato per i consumi e il Nord pesa di più — quindi «abolire il PUN per aiutare il Sud a spese del Nord» nel 2025 non toglie nulla al Nord. Secondo: nel 2025 i divari tra zone sono minuscoli (quasi tutti entro l'1%), perché nel 67% delle ore non c'è congestione e si forma un unico prezzo nazionale; l'unica zona con uno scarto reale è la Sardegna (−3,3%, per i limiti del cavo). Terzo: è un fenomeno prospettico — lo studio RSE proietta divari crescenti verso il 2030 con l'aumento delle rinnovabili meridionali. Va anche ricordato (lo nota RSE) che abolendo il PUN i prezzi zonali si riallineerebbero leggermente, rendendo i divari reali ancora un po' più piccoli di questi.
Un'ultima chiave di lettura, che evita un equivoco comune. Il PUN è ponderato per i consumi di ciascuna zona, e la Calabria pesa circa il 2% del fabbisogno nazionale (≈6 TWh su ≈312 TWh): se la Calabria «uscisse» dalla base del PUN, il prezzo per tutti gli altri si sposterebbe in modo trascurabile. Sono quindi due effetti piccoli ma di natura diversa: la Calabria incide poco sul PUN per il suo peso (il 2%), mentre nel 2025 il PUN incide poco sulla Calabria perché i due prezzi erano quasi allineati (e per due terzi delle ore identici). Per il singolo consumatore calabrese il differenziale è comunque pieno: è solo che, oggi, quel differenziale è piccolo.
C'è un modo molto concreto di leggere queste differenze: chiedersi quanto pagherebbe la stessa famiglia se vivesse in un'altra zona. Applicando il profilo della famiglia tipo (2.700 kWh) ai prezzi 2025 di ciascuna zona, la spesa per la materia energia va da 307 € in Sardegna (Cagliari) a 320 € nel Centro-Nord (Firenze): un intervallo di appena ~13 € l'anno su tutta Italia. Una famiglia calabrese (Catanzaro) che si trasferisse a Milano (zona Nord) pagherebbe circa 2,5 € in più all'anno (+0,8%): nulla.
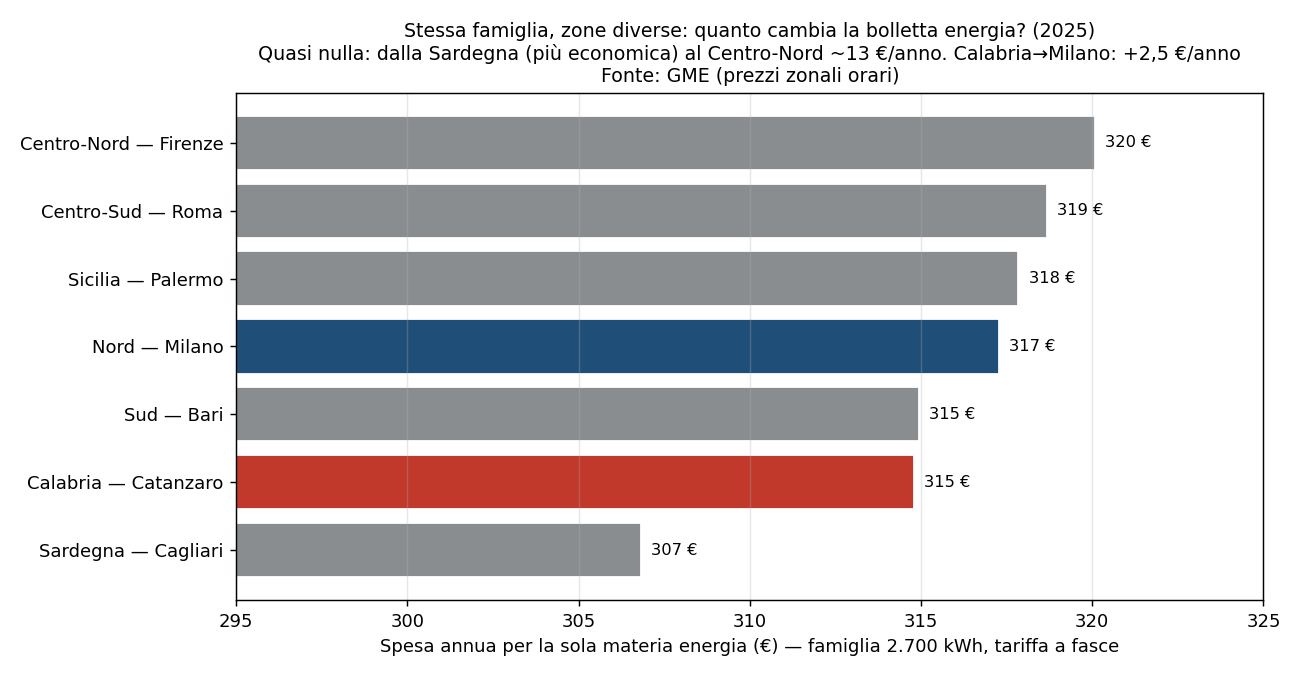
Per il bilancio domestico, dunque, la zona in cui si vive è quasi irrilevante: le differenze sono dell'ordine dell'1-2%. È la conferma, dal lato geografico, della tesi di tutto il lavoro: la posta del prezzo zonale non è la bolletta della famiglia. Curiosamente, il prosumer notturno pagherebbe perfino un po' meno a Milano che in Calabria (−0,8%), perché preleva di notte, quando il vantaggio diurno calabrese non c'è.
Una nota sulla zona più economica, la Sardegna. Non si tratta di incentivi per le isole (il PUN è nazionale, identico per tutti): contano due fatti concreti. La Sardegna ha più rinnovabili della Calabria — 3.503 MW contro 3.123, soprattutto fotovoltaico (1.722 contro 833 MW) [7] — su una domanda regionale modesta; e, essendo un'isola con interconnessione limitata alla penisola, quando quelle rinnovabili producono il surplus non riesce a essere esportato e il prezzo locale crolla. Accade nel 2,6% delle ore (prezzo ≤ 5 €/MWh) contro l'1,2% della Calabria e appena lo 0,3% del Nord [1], e questi crolli trascinano giù la media annua. È lo stesso meccanismo del surplus non esportabile che opera in Calabria, ma più estremo per via dell'isolamento di rete — non un sussidio.
6. Energivori: dove la riforma pesa davvero
Se per la famiglia il prezzo zonale vale pochi euro, per i grandi consumi cambia la scala del discorso. Prendiamo un data center per l'intelligenza artificiale da circa 870 GWh/anno (taglia hyperscale tipica [8]; il volume è un'assunzione, ma i differenziali di prezzo sono calcolati sui dati reali 2025). Il risultato dipende in modo decisivo da quando consuma:
| Scenario (data center 870 GWh/anno) | Energia/anno a PUN | Risparmio zonale | Risparmio % |
|---|---|---|---|
| Consumo 24/7 — vs PUN (2025) | ~101 M€ | ~0,80 M€ | 0,8% |
| Consumo 24/7 — vs Nord (2025) | ~101 M€ | ~0,74 M€ | 0,7% |
| Consumo diurno (fascia F1, 2025) | ~104 M€ | ~4,48 M€ | 4,3% |
| Consumo 24/7 — scenario RSE 2030 | ~104 M€ | ~6,35 M€ | ~6,3% |
Espresso in percentuale, il risparmio dà la proporzione vera. Per il consumo piatto 24/7 è lo stesso ~0,8% della famiglia — è lo stesso differenziale sulla materia energia, indipendente dalla taglia. Ciò che cambia è la scala: su circa 101 milioni di euro di sola energia all'anno, quello 0,8% vale ~0,8 milioni; ed è la leva a fare la differenza: un consumo spostato sulle ore solari (fascia F1) sale al 4,3% (~4,5 milioni), e lo scenario al 2030 al ~6% (~6,4 milioni). La famiglia e il data center hanno la stessa percentuale, ma per il secondo quella percentuale sono milioni — ed è questo a renderla una scelta di localizzazione.
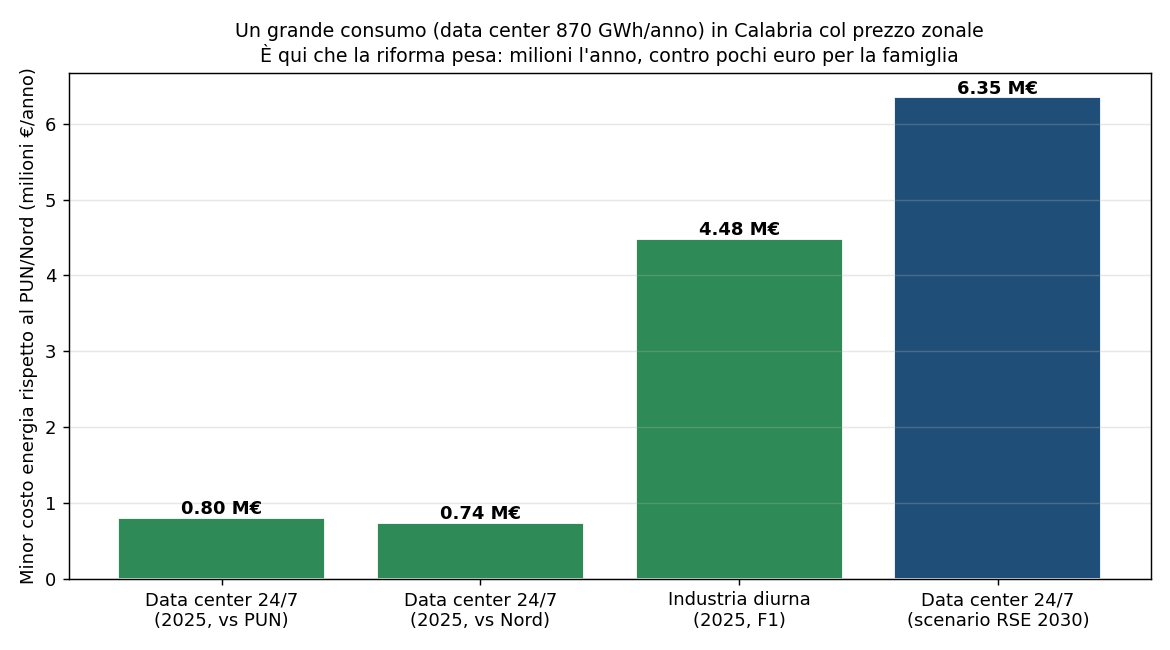
La lettura è netta e corregge un'analisi solo apparentemente intuitiva. Un consumo piatto 24/7 cattura solo il differenziale medio (≈0,9 €/MWh nel 2025): per un data center da 870 GWh sono circa 0,8 milioni di euro l'anno — reali, ma modesti. Un consumo a ciclo diurno, invece, intercetta lo sconto zonale che vive nelle ore solari (F1, −5,15 €/MWh): per lo stesso volume diventano circa 4,5 milioni l'anno. E nello scenario RSE al 2030 il data center 24/7 arriverebbe a ~6,4 milioni l'anno. È qui — non nella bolletta domestica — che il prezzo zonale diventa un fattore di localizzazione.
Per dare la misura di quanto manchi la domanda industriale in Calabria: un solo data center da 870 GWh/anno consumerebbe più di TUTTA l'industria calabrese messa insieme. Secondo Terna 2024, infatti, l'industria regionale assorbe appena 829 GWh l'anno — il 17% dei consumi, contro il 41% del domestico e il 40% dei servizi. La Calabria è una regione deindustrializzata (consumo per abitante 2.754 kWh, il più basso d'Italia contro una media di 4.967), che esporta un surplus pari a otto volte il consumo della sua intera industria. È letteralmente il territorio con più energia disponibile e meno domanda per usarla.
Due precisazioni rendono l'argomento ancora più forte. Primo: oggi, con il PUN, un energivoro in Calabria paga esattamente come al Nord — quindi non ha alcun incentivo di prezzo a localizzarsi dove l'energia si produce; il prezzo zonale, almeno, accende quel segnale. Secondo: i grandi operatori comprano soprattutto via PPA (contratti pluriennali con produttori rinnovabili), il cui prezzo è ancorato al prezzo zonale locale: dove il prezzo zonale è strutturalmente basso, i PPA sono più convenienti (ben sotto i 115 €/MWh di mercato). Il prezzo zonale medio è quindi il «termometro» del vantaggio competitivo di un territorio. La risposta alla domanda — il vero impatto positivo è attrarre investimenti energivori? — è sì: non per lo sconto domestico, ma perché rende visibile e trattenibile sul territorio un costo dell'energia più basso, oggi modesto e in crescita.
7. Implicazioni di sistema: attenzione, il surplus è ancora a gas
Il fatto che il beneficio domestico sia piccolo sposta la domanda dal cittadino al sistema: la riforma serve a convertire il vantaggio energetico del territorio in sviluppo. Ma prima di celebrare la Calabria come «regione verde che esporta energia pulita», i dati Terna 2024 [7] impongono un bagno di realtà.
Il mix di produzione calabrese è ancora dominato dal gas. Su 13.034 GWh di produzione netta 2024: gas naturale 8.039 GWh (62%), eolico 2.174 (17%), bioenergie ~1.050 (8%), fotovoltaico 906 (7%), idroelettrico 805 (6%). Le rinnovabili valgono il 38%.
| Grandezza (Calabria 2024, GWh) | Valore |
|---|---|
| Produzione netta totale | 13.034 |
| di cui gas naturale | 8.039 (62%) |
| di cui rinnovabili | ≈5.000 (38%) |
| Domanda regionale | 6.126 |
| Surplus esportato | +6.899 (+112,6%) |
Da qui due fatti che ridimensionano la narrazione. Primo: la produzione rinnovabile annua (~5.000 GWh) è inferiore al consumo annuo regionale (6.126 GWh) — ne pareggia, in termini di energia, circa l'83%. Secondo: il solo gas (8.039 GWh) supera da solo l'intera domanda della regione (131%). Ne segue che il surplus che la Calabria esporta (+6.899 GWh) è, in termini energetici, elettricità fossile: la regione è esportatrice netta di energia a gas, non «pulita».
Il fenomeno è strutturale, non episodico. In termini di energia annua, la produzione rinnovabile è passata dal 55% (2010) a circa l'80% del consumo regionale, senza mai raggiungere il 100%. Va però chiarito cosa significa questo numero: è un bilancio energetico annuo (GWh prodotti su GWh consumati), non una copertura ora per ora della curva di carico. Senza accumuli, di notte e nei mesi invernali il fabbisogno è coperto in larga parte da gas e import, mentre il surplus rinnovabile delle ore assolate o ventose viene esportato anziché immagazzinato; e il dato orario di generazione per fonte a livello regionale non è pubblicato da Terna, quindi la copertura reale in tempo reale non è nemmeno calcolabile dai dati disponibili. Il valore annuo sovrastima perciò il ruolo effettivo delle rinnovabili nell'alimentare i consumi istante per istante, e conferma — non smentisce — la dipendenza strutturale dal gas. Negli anni di prezzi alti (2017-2020) gli impianti termoelettrici hanno prodotto fino a 2,1 volte il consumo regionale, esportando un surplus quasi interamente a gas e guidato dalle esigenze del sistema nazionale, non da un eccesso di energia verde. Cade così anche il mito del «produciamo troppa energia [pulita]» [7].
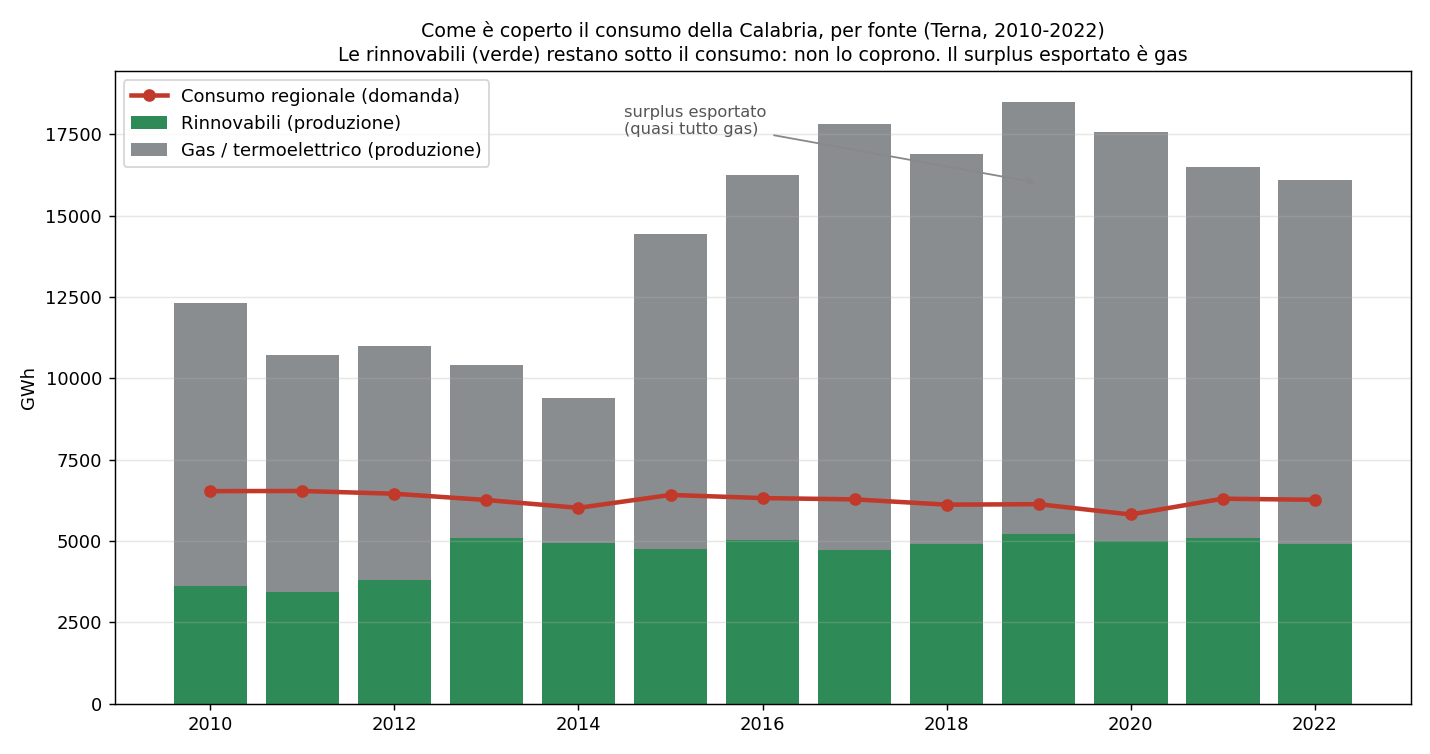
E dall'altro lato — quello dei consumi — il problema speculare: la Calabria non ha la domanda per usare la propria energia. I consumi 2024 (Terna, Tav. 19) sono dominati da case e negozi, mentre l'industria è marginale:
| Consumi Calabria 2024 per settore | GWh | Quota |
|---|---|---|
| Domestico | 2.024,7 | 41,0% |
| Servizi (terziario) | 1.956,4 | 39,6% |
| Industria | 828,9 | 16,8% |
| Agricoltura | 126,9 | 2,6% |
| Totale | 4.936,8 | 100% |
Il consumo per abitante (2.754 kWh) è il più basso d'Italia (media 4.967), ma non perché le famiglie consumino poco — il domestico pro-capite è in linea col dato nazionale — bensì perché manca l'industria. Un solo data center da 870 GWh supererebbe da solo l'intera industria calabrese (829 GWh), e il surplus esportato vale otto volte quel consumo industriale. La Calabria è cioè il territorio con più energia disponibile e meno domanda capace di assorbirla: è esattamente il vuoto che il prezzo zonale punta a colmare attraendo gli energivori.
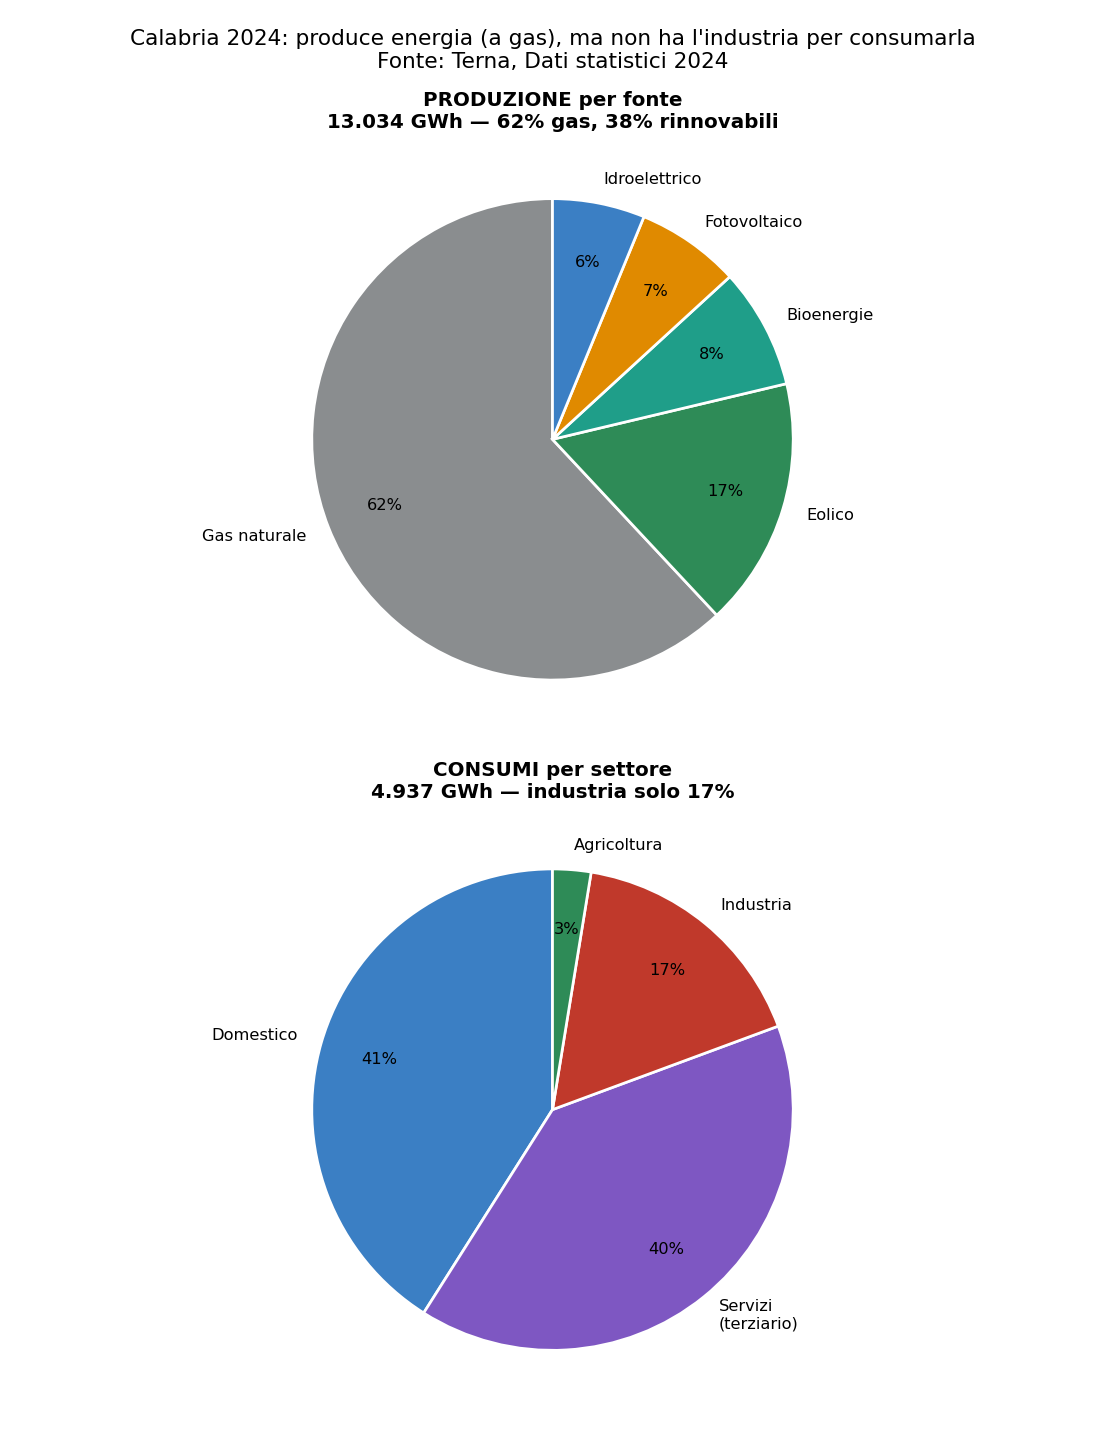
Questo è il pezzo che spiega i risultati di prezzo. Con il 62% di gas, è il gas a fissare il prezzo marginale nella maggior parte delle ore, e così il prezzo zonale calabrese resta vicino al PUN: lo sconto zonale compare solo nelle poche ore solari in cui le rinnovabili scalzano il gas dal margine (le ore F1, −5 €/MWh). La «zona a prezzo strutturalmente basso» non è lo stato attuale della Calabria: è uno stato futuro, condizionato alla costruzione di nuove rinnovabili che sostituiscano il gas. Per questo l'imperativo «più rinnovabili» non serve a esportare di più (il surplus c'è già, ma è gas): serve a spiazzare il gas che oggi tiene alto il prezzo.
Il circolo virtuoso (e le sue tre gambe). Chi produce rinnovabile vende già oggi a prezzo zonale: la riforma non gli cambia i ricavi. La leva della riforma è il segnale localizzativo per la domanda. E qui sta il punto controintuitivo: la domanda energivora locale non è solo beneficiaria del prezzo basso, ne è la cura. Un grande carico 24/7 assorbe il surplus rinnovabile nelle ore in cui il prezzo crollerebbe, sostiene il capture price dei produttori e previene la cannibalizzazione. Servono quindi tre gambe in parallelo: rinnovabili (per spiazzare il gas), domanda energivora locale (che assorbe il surplus e combatte la cannibalizzazione), rete (perché senza interconnessioni più produzione significa solo più curtailment, su una zona già in surplus +112%). Oggi la correlazione vento-prezzo in Calabria è praticamente nulla: la cannibalizzazione non è ancora in atto, e c'è una finestra per installare rinnovabili e attrarre domanda prima della saturazione.
7.1 Il collo di bottiglia: l'eolico in Calabria è di fatto fermo
C'è un anello che oggi blocca l'intera catena. Per spiazzare il gas servono nuove rinnovabili, ma in Calabria l'eolico — la prima rinnovabile della regione — è fermo da oltre un decennio. I dati Terna (Download Center, capacità lorda) [7] mostrano una crescita rapida fino al 2013 (da 672 a 998 MW in tre anni, +49%) e poi un plateau: 998 MW nel 2013, 1.249 MW nel 2024, appena +25% in undici anni. Nello stesso periodo il fotovoltaico è quasi raddoppiato (da 464 a 833 MW): segno che a frenare non sono le rinnovabili in generale, ma proprio l'eolico.
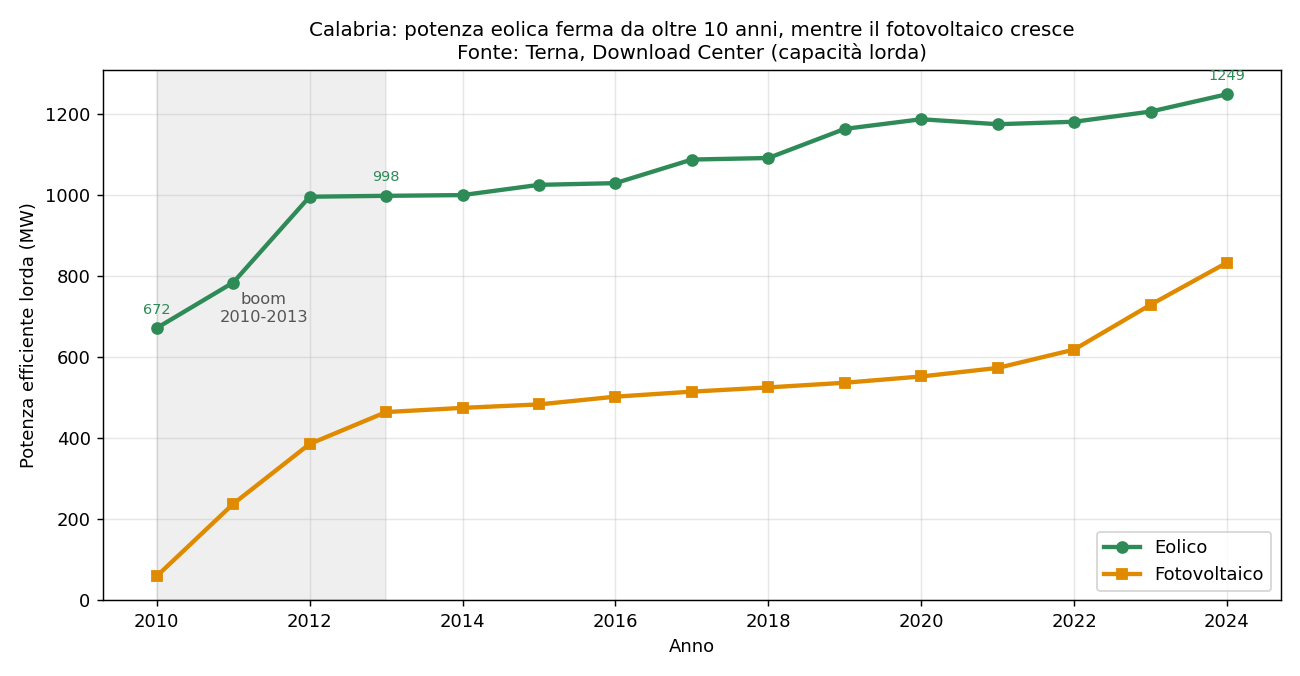
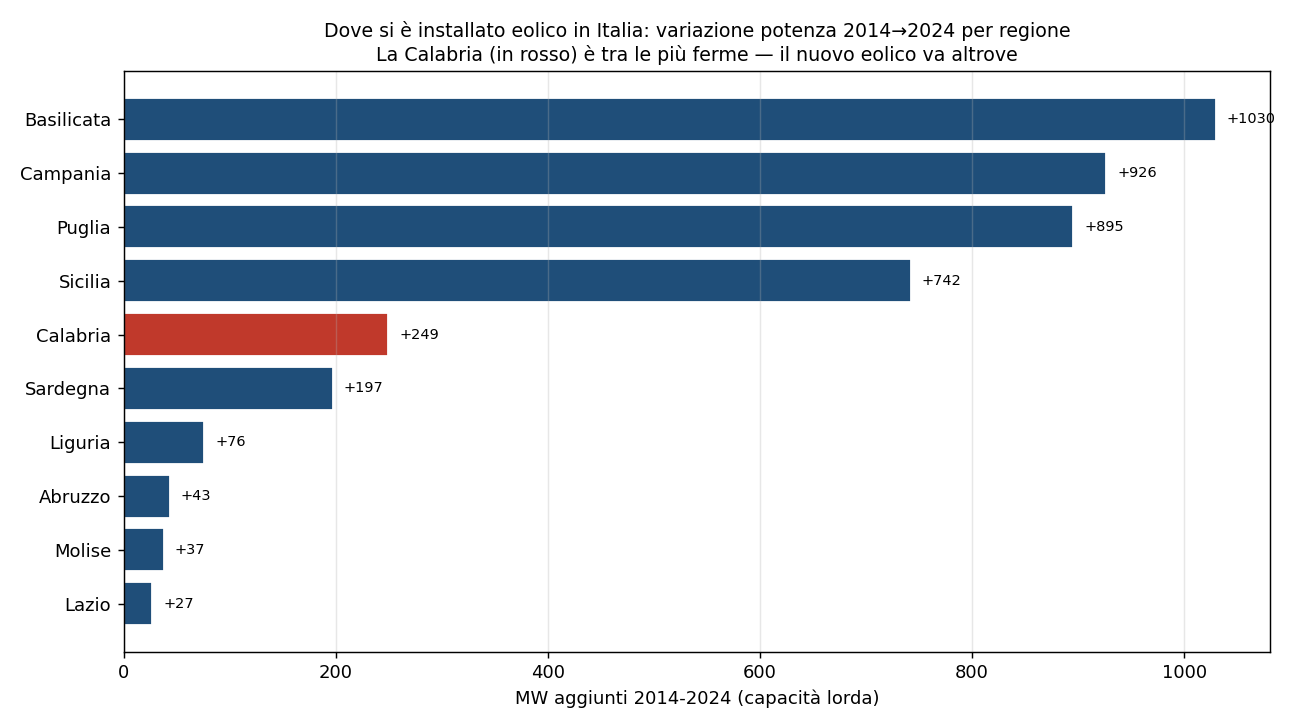
E non è uno stallo nazionale: è specificamente calabrese. Tra il 2014 e il 2024 le altre regioni ventose del Mezzogiorno hanno installato molto più eolico — Basilicata +1.030 MW, Campania +926, Puglia +895, Sicilia +742 — mentre la Calabria si è fermata a +249 MW. Il nuovo eolico, in Italia, sta andando altrove.
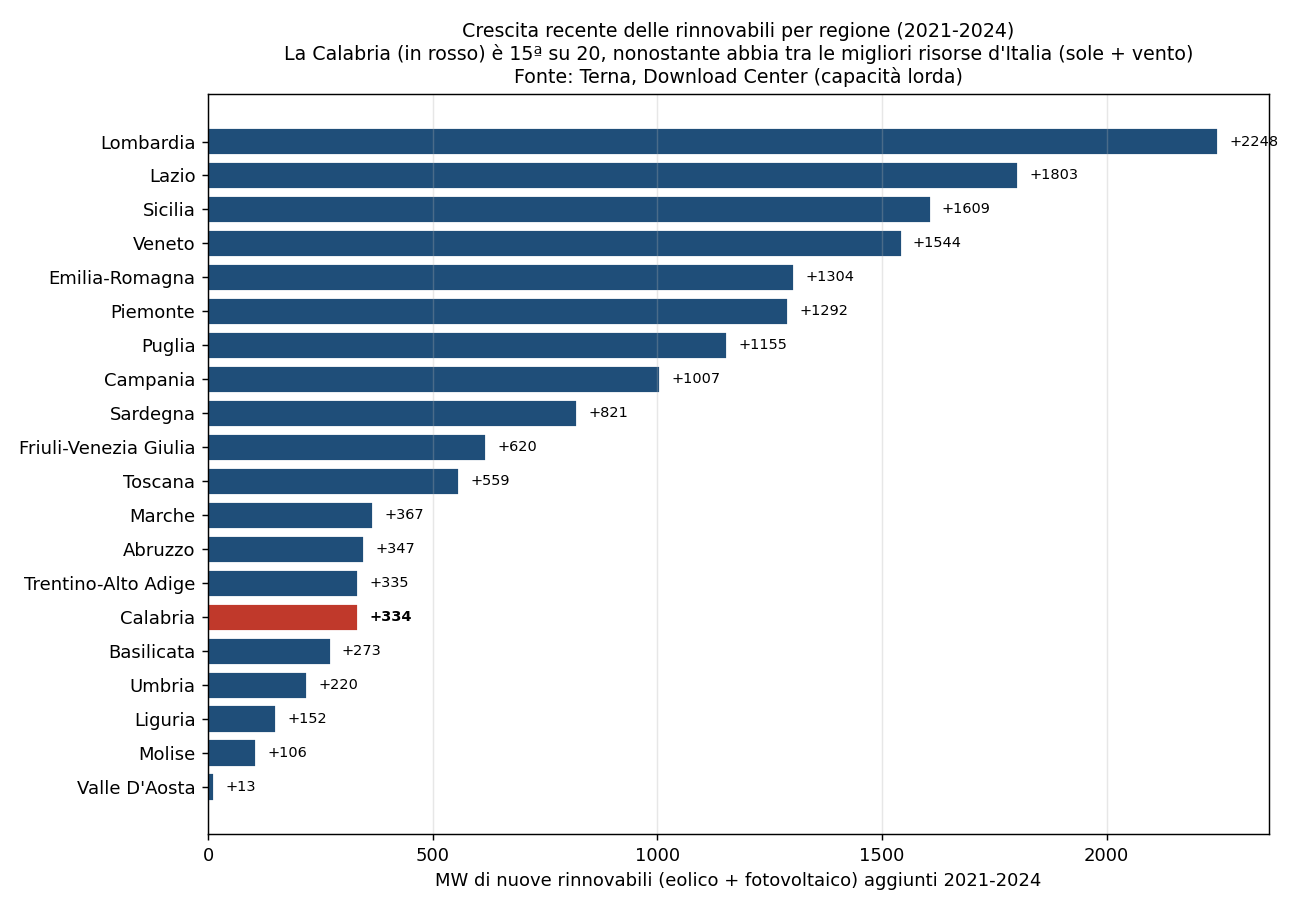
Allargando lo sguardo a tutte le rinnovabili (eolico + fotovoltaico) e agli anni più recenti, il ritardo si conferma: nel triennio 2021-2024 la Calabria ha aggiunto appena 334 MW, 15ª su 20 in valore assoluto.
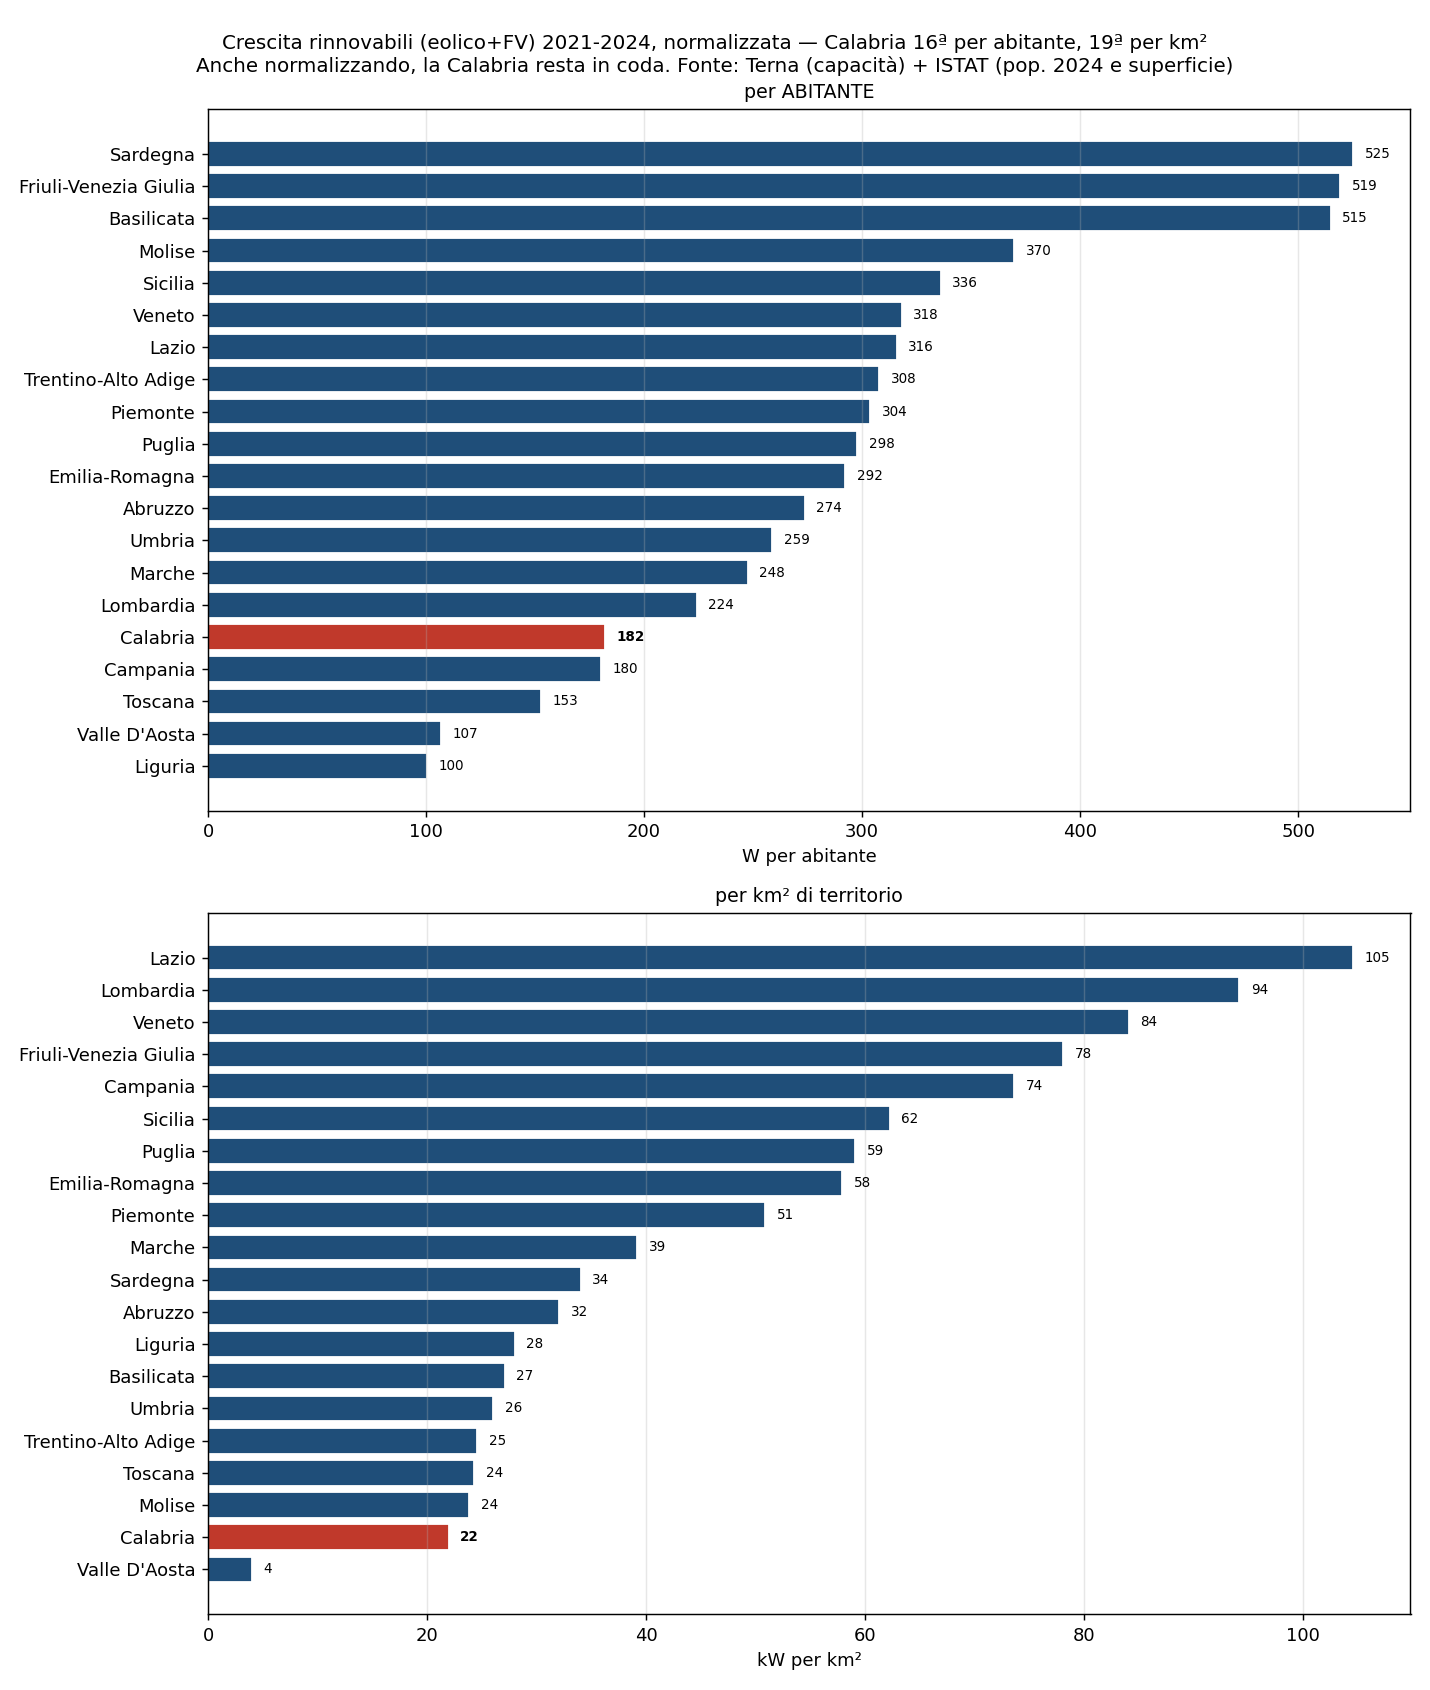
Si potrebbe obiettare che il valore assoluto premia le regioni più grandi. Ma il quadro non cambia normalizzando per dimensione: la Calabria è 16ª su 20 per abitante e 19ª su 20 per km² di territorio (capacità Terna [7]; popolazione e superficie ISTAT 2024 [9]). Anche a parità di dimensione, installa tra le ultime — pur avendo tra le migliori risorse d'Italia (sole e vento) e pur essendo già una zona di mercato a sé. Il suo «stock» rinnovabile pro-capite resta decente (5°) solo come eredità del boom eolico 2010-2013; è il flusso recente a essere fermo.
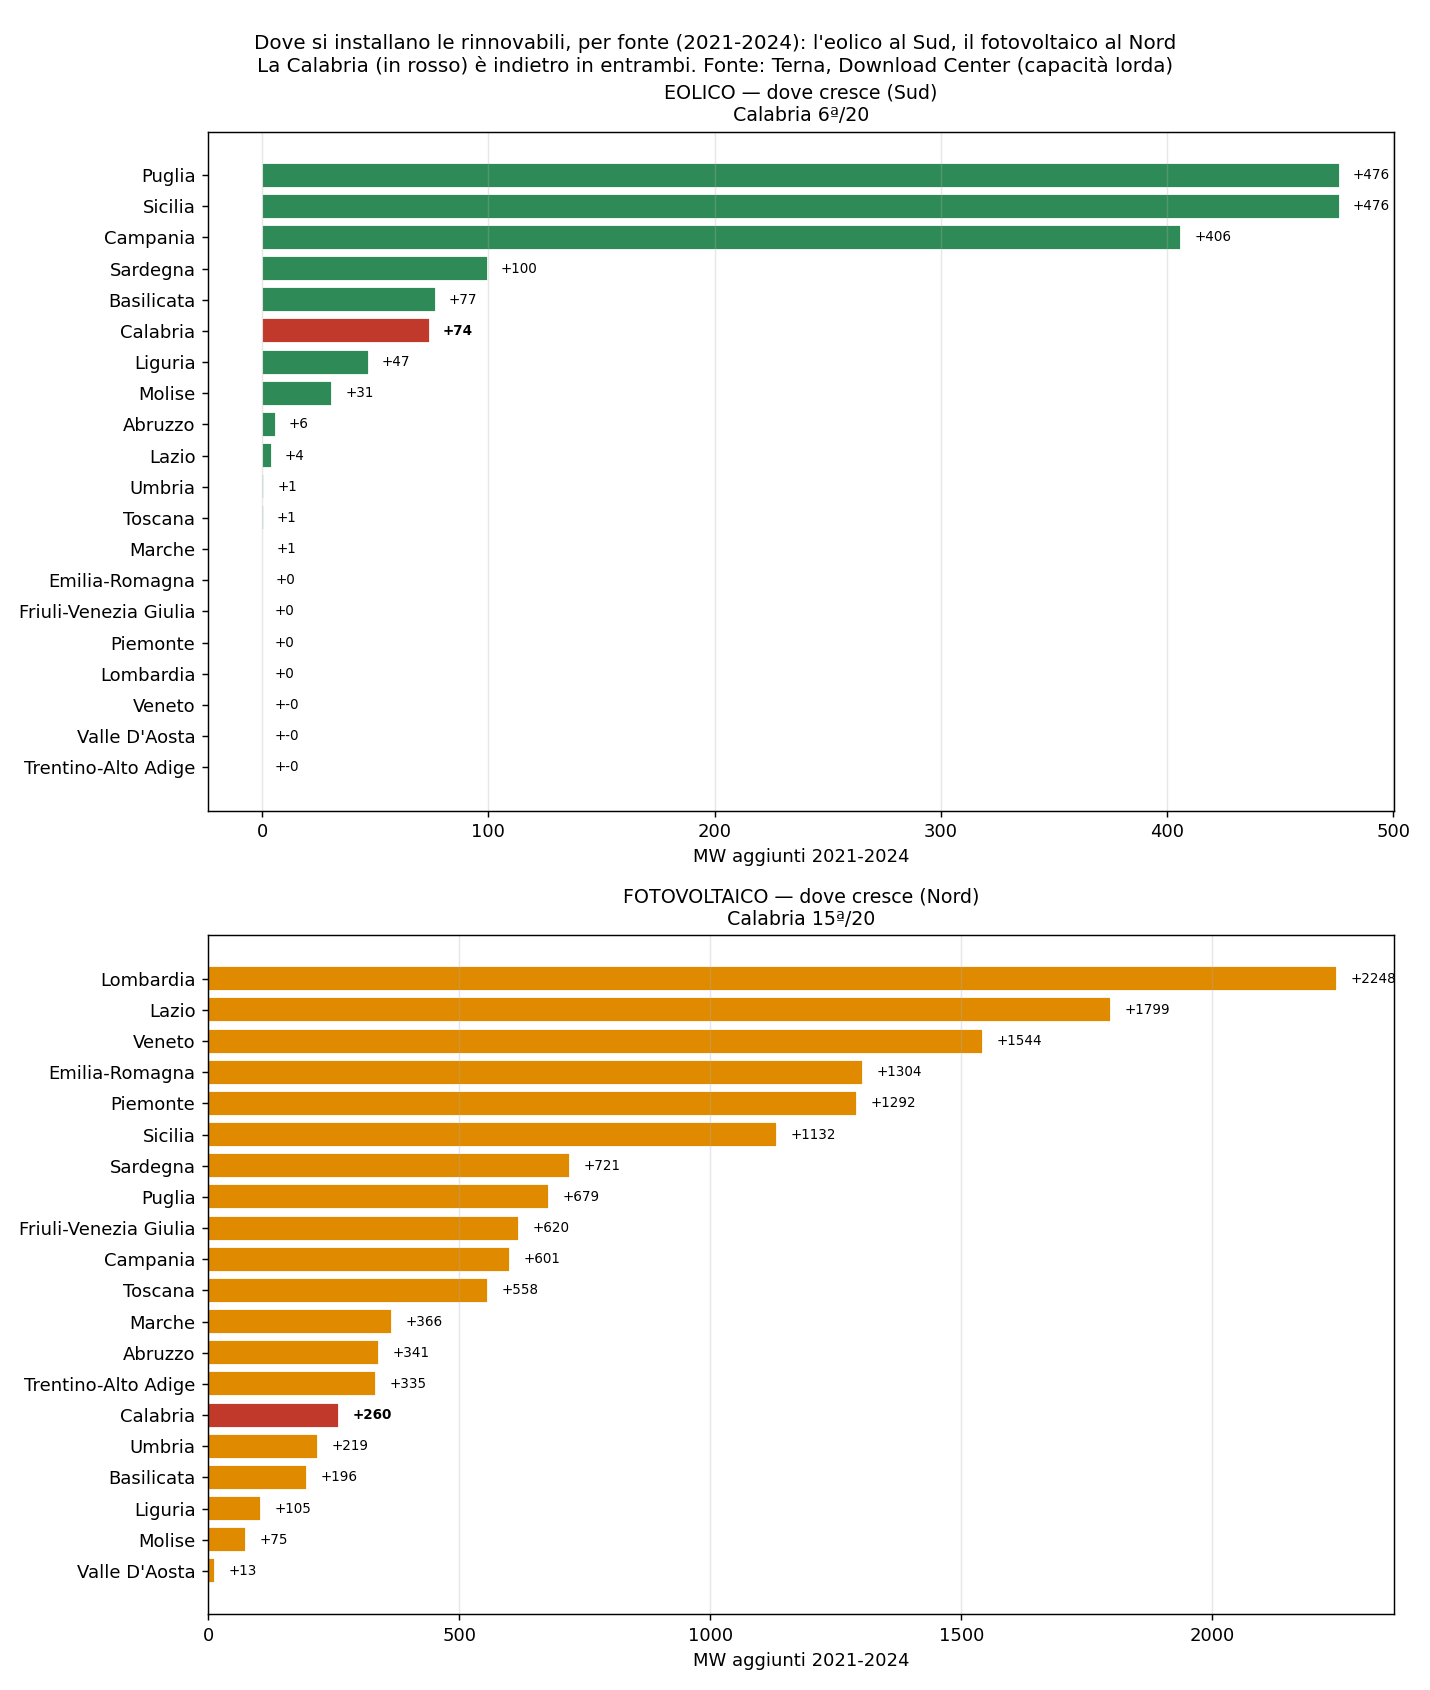
Disaggregando per fonte emerge anche la diversa geografia delle due tecnologie: l'eolico cresce solo al Sud (Calabria 6ª per nuova potenza 2021-2024, +74 MW), mentre il fotovoltaico è trainato dal Nord denso e ricco — Lombardia, Lazio, Veneto in testa — e la Calabria, pur tra le più soleggiate, è 15ª (+260 MW). In nessuna delle due fonti la Calabria sta dove la collocherebbe la risorsa disponibile.
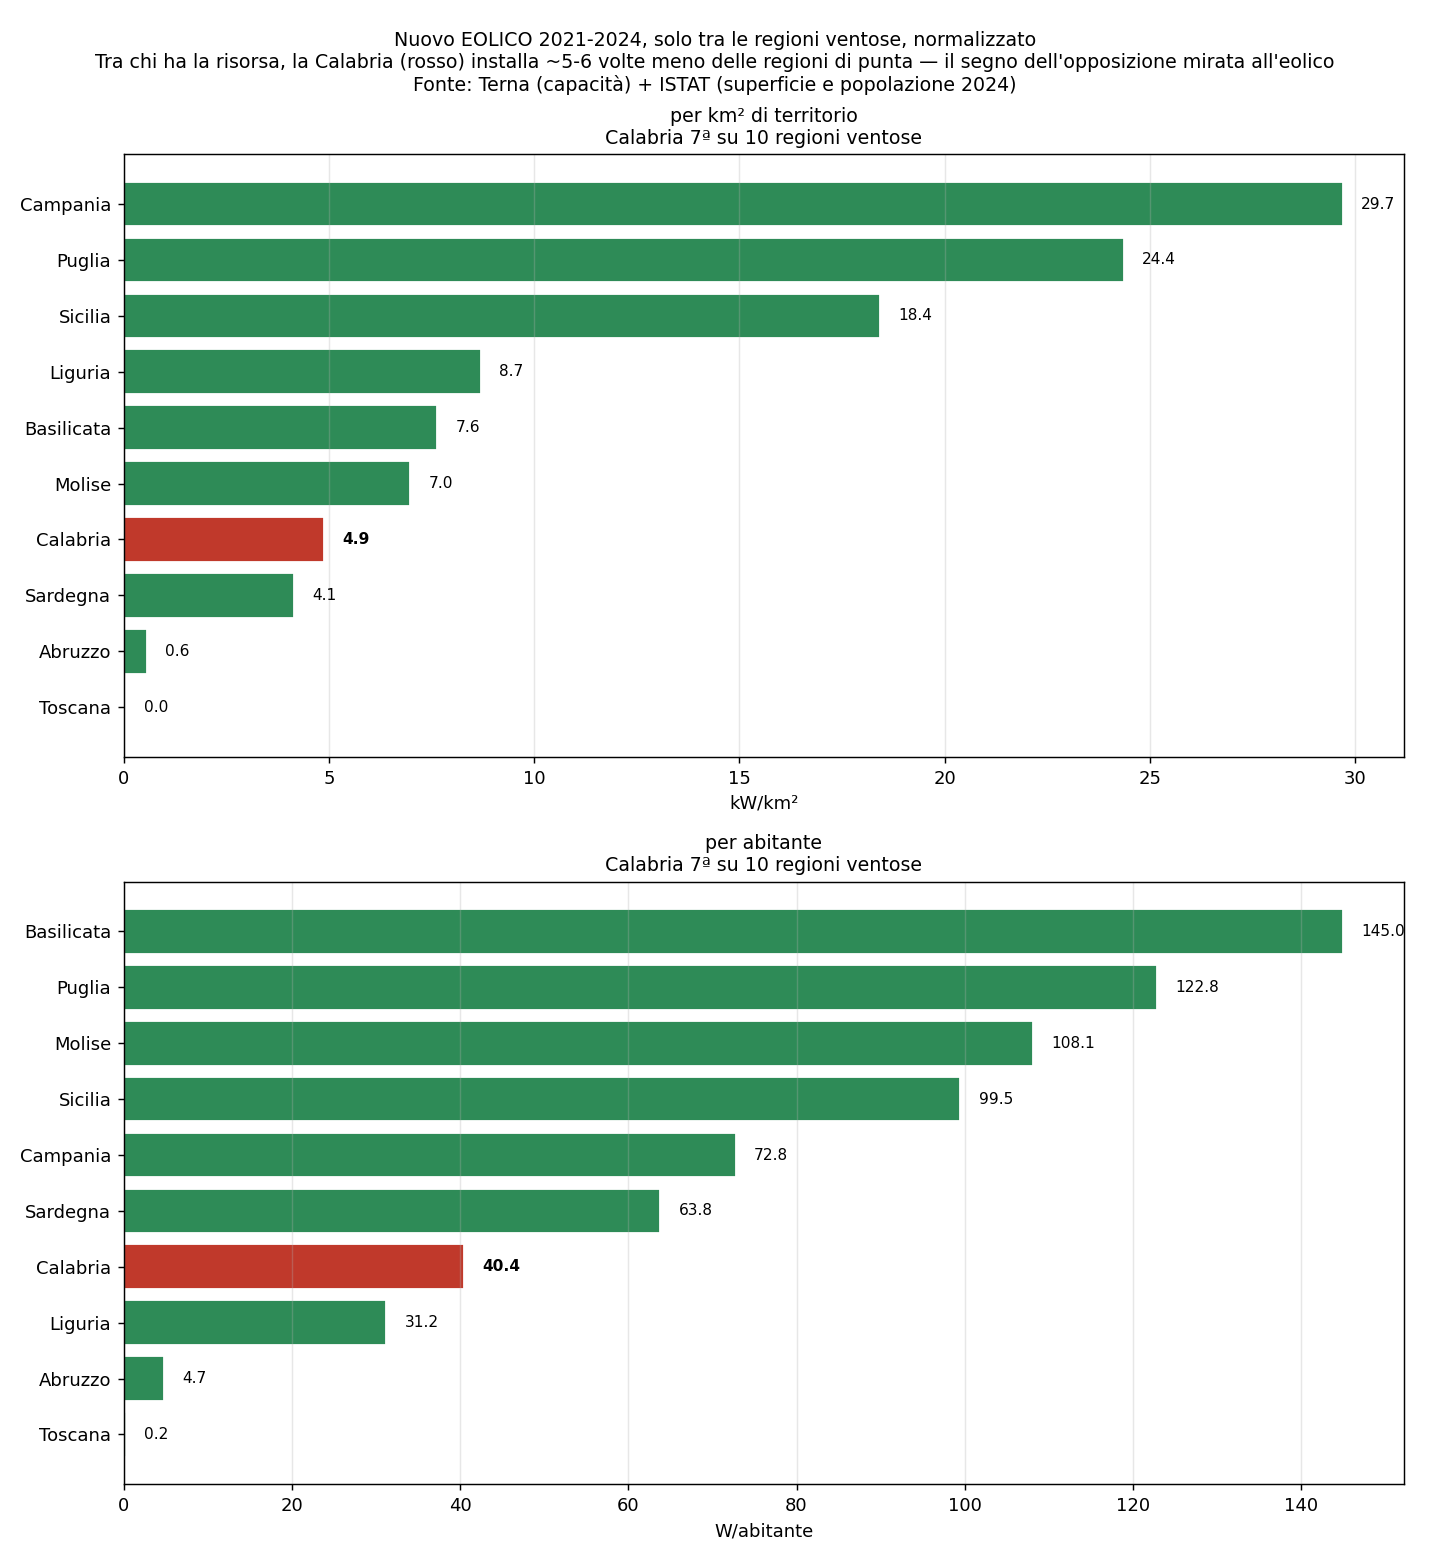
E poiché in Calabria l'opposizione territoriale si concentra soprattutto sull'eolico, il test più pertinente è proprio sull'eolico, confrontato solo tra le dieci regioni che ne hanno la risorsa (il Nord ne è privo per assenza di vento, non per scelta). Anche così la Calabria è nella parte bassa: per nuovo eolico 2021-2024 è 7ª su 10 sia per km² (4,9 kW/km²) sia per abitante, contro Campania (~30), Puglia (~24) e Sicilia (~18 kW/km²) — installa circa cinque-sei volte meno delle regioni ventose di punta. Lo stock le assegna ancora il 5°-6° posto, ma è il lascito del boom 2010-2013, non il presente.
Non è la domanda di investimenti a mancare: i progetti proposti sono numerosi e, nel solo Golfo di Squillace, insistono più parchi offshore, incluso l'impianto «Enotria» (555 MW, in procedura VIA). A rallentare sono l'accettazione sociale e i tempi autorizzativi: l'eolico calabrese è da anni al centro di un acceso dibattito territoriale — comitati, mobilitazioni, richieste di moratoria, contenziosi e lentezza delle valutazioni di impatto ambientale — che frena di fatto le nuove installazioni. È l'opposizione di tipo NIMBY, sommata a una preoccupazione strutturale per paesaggio e turismo.
È un nodo dirimente per la tesi di questo lavoro. Il vantaggio zonale della Calabria diventa strutturale solo costruendo rinnovabili che sostituiscano il gas; ma se l'eolico è socialmente e amministrativamente bloccato, il mix resta dominato dal gas, il prezzo zonale resta vicino al PUN e il circolo virtuoso non si innesca. Il vero collo di bottiglia, oggi, non è il disegno del mercato né la cannibalizzazione (ancora assente): è il consenso territoriale alle nuove rinnovabili.
8. Discussione
Perché il beneficio domestico è così piccolo. Tre fattori si sommano: (1) nel 67% delle ore non c'è congestione e il prezzo zonale coincide col PUN; (2) il vantaggio zonale calabrese si concentra nelle ore solari, mentre i consumi domestici pesano molto su sera e notte; (3) la materia energia è solo una parte della bolletta e l'unica componente toccata dalla riforma. Il risultato è coerente con lo studio RSE, che già segnalava come il beneficio del superamento del PUN sia modesto sul singolo consumatore e rilevante invece a livello di sistema.
Il paradosso del prosumer virtuoso. Chi ha investito in fotovoltaico, accumulo e mobilità elettrica — il profilo che la transizione vorrebbe premiare — è anche quello che meno beneficia del prezzo zonale, perché concentra i propri prelievi nelle ore notturne (F3), dove lo sconto zonale non c'è. È un effetto che l'accumulo accentua: la batteria sposta il consumo serale sull'autoproduzione, lasciando alla rete quasi solo la ricarica notturna. Il segnale di prezzo che premia il consumo diurno (quando il sole abbonda) viene così intercettato solo da chi può spostare lì i consumi e non li autoproduce: lavatrici, pompe di calore e ricariche in pieno giorno, non di notte.
Dove sta la vera posta in gioco. Come mostrato nella sezione 6, il valore del prezzo zonale non è lo sconto domestico ma il segnale localizzativo per i grandi consumi: per un data center da 870 GWh/anno si va da ~0,8 milioni l'anno (consumo 24/7, 2025) a ~4,5 milioni (consumo diurno che intercetta lo sconto solare) fino a ~6,4 milioni nello scenario 2030. È su questa scala — e attraverso i PPA con i produttori rinnovabili locali — che la riforma diventa politica industriale, non sussidio domestico.
Lo scenario futuro. Lo studio RSE proietta al 2030 un differenziale Calabria-media italiana fino a −7,3 €/MWh con l'aumento delle rinnovabili meridionali. Anche in quello scenario, però, il risparmio per una famiglia da 2.700 kWh resterebbe intorno al 2,6% della bolletta (circa 22 €/anno): più visibile di oggi, ma non risolutivo per il bilancio domestico. La direzione del fenomeno è chiara e crescente; la sua grandezza, per la famiglia, resta contenuta.
9. Conclusioni
Conviene a una famiglia calabrese passare ai prezzi zonali? Sulla base di un anno di dati reali, oggi no in senso pratico: il risparmio è dello 0,3–0,4% della bolletta (pochi euro l'anno), entro il rumore degli aggiornamenti tariffari, e per un'utenza con fotovoltaico e ricarica notturna è addirittura leggermente negativo. Non perché la Calabria non sia un territorio a energia conveniente — lo è, soprattutto nelle ore solari — ma perché il vantaggio è piccolo in media, concentrato in poche ore e diluito nella bolletta.
La riforma del superamento del PUN ha quindi senso, ma per ragioni di sistema più che domestiche: far emergere un prezzo locale basso e visibile per attrarre i grandi consumi dove l'energia si produce, e accompagnare la crescita delle rinnovabili meridionali. Per la famiglia, il messaggio onesto è che il beneficio diretto è simbolico; per il territorio, è una leva di sviluppo reale.
Ma la leva resta inerte finché manca il presupposto fisico. Oggi il mix calabrese è ancora per il 62% a gas, le rinnovabili non bastano a coprire neppure il consumo regionale e — soprattutto — la nuova capacità non cresce: per installazioni recenti la Calabria è tra le ultime regioni d'Italia con qualunque metrica (assoluta, per abitante, per km²), pur avendone le risorse migliori, frenata dall'opposizione all'eolico e dai tempi autorizzativi. Il prezzo zonale conviene alla Calabria come sistema; ma perché quel vantaggio diventi reale e strutturale, prima del mercato va sbloccato il vero collo di bottiglia — la costruzione di nuove rinnovabili — insieme alla domanda energivora che le assorba e alla rete che le trasporti.
Nota metodologica e limiti
• I prezzi sono i dati orari reali del GME per il 2025; il PUN per fascia ricalcolato coincide al centesimo con i valori ufficiali ARERA (validazione su 12 mesi). • Il confronto è sulla sola componente energia (PE): le altre componenti (dispacciamento, commercializzazione, trasporto, oneri di sistema, accise) non cambiano tra PUN e zonale e si annullano nel risparmio; l'unico effetto di lordizzazione è l'IVA 10%. • La bolletta totale (denominatore delle percentuali) è ricostruita dai corrispettivi ARERA del Servizio di maggior tutela 2025 per residenti (4 trimestri) + accisa 0,0227 €/kWh + IVA 10%: ~827 € per la famiglia tipo (2.700 kWh, 3 kW) e ~1.083 € per il prosumer (3.590 kWh, 4,5 kW), pari a ≈0,31 €/kWh all-in, in linea con i prezzi reali 2025. • Il prosumer è un caso reale (curve quartorarie da contatore, già nette di autoconsumo FV); la famiglia tipo usa la ripartizione fasce ARERA su 2.700 kWh. • Non è modellato l'effetto del prezzo zonale sul valore dell'energia immessa in rete dal fotovoltaico (ritiro/scambio). • Le «coperture» del fabbisogno per fonte (sezione 7) sono bilanci di energia annua (GWh/anno): Terna non pubblica la generazione oraria per fonte a livello regionale, quindi la copertura reale ora per ora — che senza accumuli vede gas e import dominanti di notte e d'inverno — non è calcolabile dai dati pubblici. • La stagionalità della produzione eolica calabrese (sezione 3) non è un dato Terna — la produzione eolica mensile regionale non è pubblicata — ma una stima (proxy) ricavata dalla ventosità ERA5 sui siti reali delle pale (OpenStreetMap), convertita con curva di potenza; serve a interpretare il segnale di prezzo, non come misura di generazione. • Lo scenario 2030 è quello di RSE, non una previsione dell'autore. • Si è usata la risoluzione oraria, nativa per gran parte del 2025; dal quartorario (attivo da ottobre) il differenziale PUN−zonale non cambia in modo significativo.
Riferimenti bibliografici
[1] GME – Gestore dei Mercati Energetici S.p.A., Esiti del Mercato del Giorno Prima (MGP) – Prezzi zonali e PUN, dati orari, anno 2025. https://gme.mercatoelettrico.org
[2] GME – Gestore dei Mercati Energetici S.p.A., Prezzo medio per fasce (PUN) – pubblicazioni mensili, anno 2025.
[3] ARERA – Autorità di Regolazione per Energia Reti e Ambiente, Deliberazione n. 181/06 e s.m.i. – Definizione delle fasce orarie F1, F2, F3.
[4] ARERA, Comunicato 100930dcqs – Ripartizione dei consumi del cliente domestico tipo per fasce (indifferenza monorario/biorario): F1 33,73%; F2+F3 66,27%.
[5] ARERA, Condizioni economiche del Servizio di maggior tutela – Tabelle trimestrali 2025, abitazione di residenza (corrispettivi materia energia, trasporto e gestione contatore, oneri di sistema). https://www.arera.it
[6] RSE – Ricerca sul Sistema Energetico S.p.A., F. Davò, Il superamento del PUN, maggio 2024.
[7] Terna S.p.A., Dati statistici sull'energia elettrica in Italia 2024 – Statistiche regionali (Calabria): bilancio di energia elettrica, produzione per fonte, consumi per settore (Tav. 19). https://www.terna.it
[8] IEA – International Energy Agency, Energy and AI, 2025 (stime di consumo dei data center).
[9] ISTAT, popolazione residente (2024) e superficie territoriale per regione, via portale SITUAS (situas-servizi.istat.it, report 'Comuni – Dimensione'), aggregazione comuni→regioni dell'autore.
[10] Reanalisi ERA5, Copernicus Climate Change Service (C3S) / ECMWF, vento a 100 m 2025 (via Open-Meteo), pesato sui siti delle installazioni eoliche calabresi (866 turbine, OpenStreetMap/Overpass) e convertito in proxy di produzione con curva di potenza.
Nota. I prezzi orari sono dati primari GME [1]; il PUN per fascia ricalcolato dall'autore coincide al centesimo con i valori ufficiali ARERA per tutti i 12 mesi del 2025 (validazione), e con lo stesso metodo è derivato il prezzo zonale Calabria per fascia. Gli scenari pluriennali derivano dallo studio RSE [6]; la taglia e il profilo del data center sono assunzioni esplicite. Tutte le altre cifre sono calcolate su dati GME [1], ARERA [2-5] e Terna [7].